はじめに
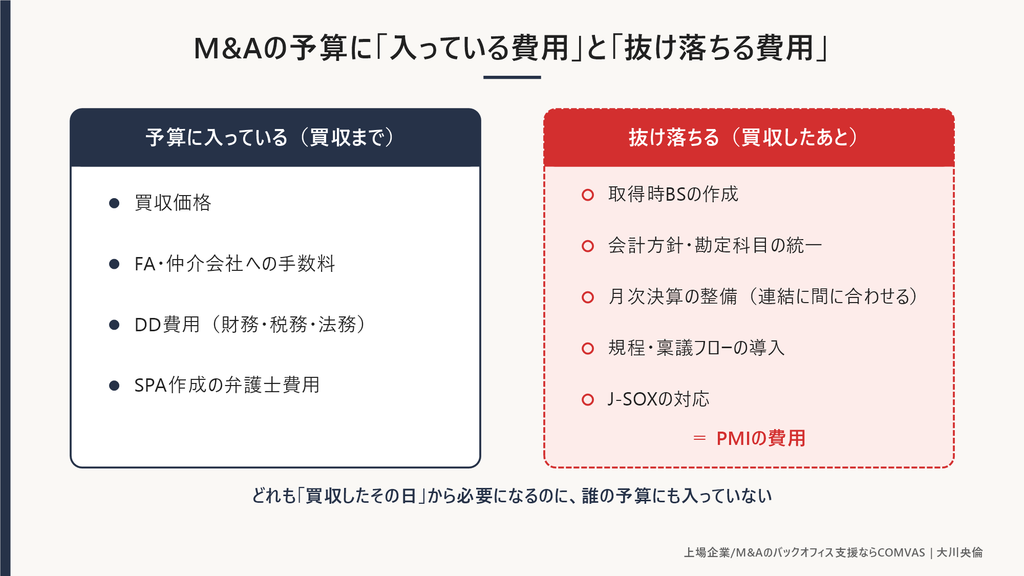
M&Aのご相談を受けていると、買収の検討段階で、次のような予算はきちんと組まれています。
・買収価格
・FA(ファイナンシャル・アドバイザー)や仲介会社への手数料
・財務・税務・法務のデューデリジェンス(DD)の費用
・契約書(SPA)を作る弁護士費用
ところが、「買収した後に子会社の管理体制を整えるための費用(PMIの費用)」は、ほとんどの会社で予算に入っていません。
今回は、なぜPMIの予算が抜け落ちてしまうのか、抜け落ちると何が起きるのかをお話ししたいと思います。
そもそも、PMIとは
PMI(Post Merger Integration)は、買収した会社を自社グループに統合していくプロセスのことです。
事業面の統合(営業・商品・人事制度など)と、管理面の統合(会計・内部管理・ガバナンスなど)がありますが、このシリーズでは主に管理面の統合を扱います。
管理面のPMIでは、たとえば次のような作業が発生します。
※上場企業が非上場会社を買収した場合を前提としています。
・買収した時点の貸借対照表(取得時BS)を作る
・子会社の会計方針・勘定科目を親会社にそろえる
・親会社の連結決算のスケジュールに間に合うよう、子会社の月次決算を整える
・規程や稟議フローなど、上場グループとして必要なルールを入れる
・内部統制(J-SOX)の評価範囲に入る場合は、その対応をする
どれも、買収したその日から必要になる作業です。
なぜ、PMIの予算は抜け落ちるのか
理由は、大きく4つあると思っています。
- 「社内でやればいい」と思われている
PMIは、親会社の経理や経営企画が「通常業務の延長」で対応するものと考えられがちです。 そのため、外部に頼む費用も、追加で人を採る費用も、予算として計上されません。
でも実際には、親会社の管理部門は自社の決算・開示で手一杯です。そこに子会社の作業が加わると、どちらかが回らなくなってしまいます。 - M&Aの担当者と、PMIの担当者が違う
買収を進めるのは、経営企画や社長直轄のM&Aチームであることが多いです。 一方で、買収後に実際の作業をするのは、経理や管理部門です。
M&Aチームは買収の成立がゴールになりやすく、買収後の作業量を見積もる立場にいない。これが、予算の空白を生んでいます。
- 買収価格の交渉で、精一杯になる
M&Aの検討は、価格交渉と契約条件の詰めで、時間もエネルギーも使い切ってしまいます。
DDで管理面の課題が見つかっていても、「買収後に何とかする」で止まってしまう。誰が・いつまでに・いくらで直すのかまでは、落とし込まれないのです。 - 事業計画に「統合のコスト」が入っていない
買収価格の根拠になる事業計画には、売上や利益のシナジーは入っていても、統合にかかるコストが入っていないことが多くあります。 その結果、買収後にPMIの費用が出てくると、すべてが「計画外の費用」になってしまいます。
予算がないまま買収すると、何が起きるのか
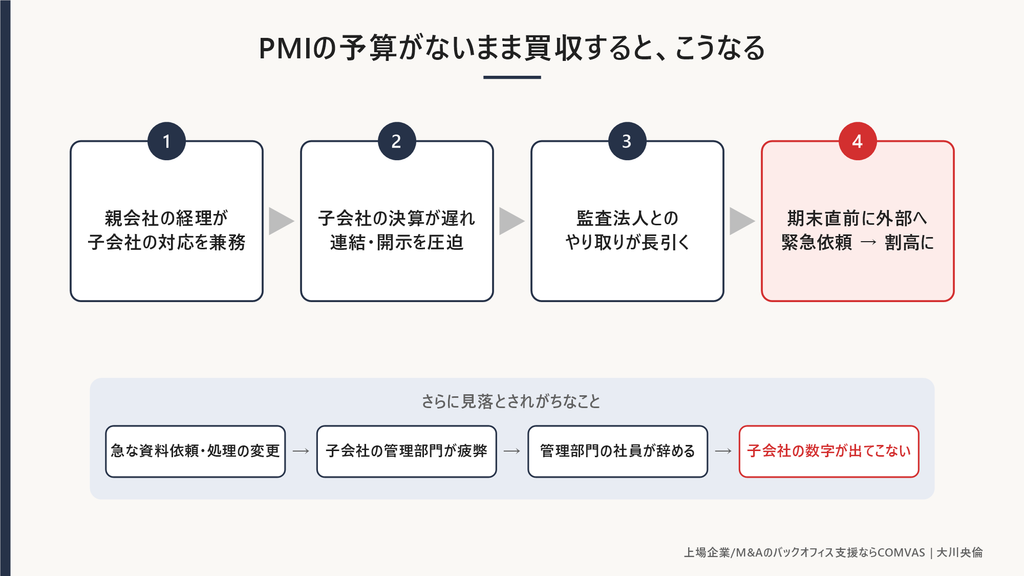
PMIの予算を組まずに買収すると、典型的には次のような流れになります。
- 買収後、親会社の経理が子会社の対応を兼務する
- 子会社の決算が親会社の連結スケジュールに間に合わず、親会社の決算・開示が圧迫される
- 取得時BSや会計処理の論点について、監査法人とのやり取りが長引く
- 結局、決算期末の直前に外部の専門家へ「緊急で」依頼することになり、最初から計画していた場合より割高になる
PMIについて事前に準備しておくことが、コストの削減にもつながるということです。
さらに見落とされがちなのが、買収した会社の社員の離職です。
買収直後の子会社の社員は、ただでさえ環境の変化に不安を感じています。
そこに親会社から急な資料依頼や会計処理の変更が次々と降ってくると、現場の負担が限界を超え、管理部門の社員から辞めていくことがあります。
管理部門の人が辞めてしまうと、子会社の数字そのものが出てこなくなります。
その結果として、子会社の決算が遅れ、親会社の決算・開示のスケジュールが崩れます。
子会社の管理が追いつかないまま連結すると、内部統制や会計処理の問題が監査で見つかるリスクが高まります。
PMIの費用が計画外で出てくるため、買収の投資回収が想定より遅れます。
そして、子会社の管理部門が疲弊して人が辞めてしまうと、統合そのものが止まってしまいます。
当社がお手伝いした案件を、ひとつご紹介します。
その案件では、現金主義で会計処理をしていて、決算も年に1回だけという中小企業を、上場準備中の会社が買収しました。 初めてのPMIだったこともあり、取得時BSの作成と、発生主義での月次決算の立ち上げを当社が担当しました。
取得時BSは1か月、月次決算は10営業日を目安に整えています。
このとき最も気をつけたのが、子会社の社員に負担を寄せないことでした。 会計処理の変更による作業はできるだけ当社側で引き受け、現場には必要な情報の提供だけをお願いする形で進めました。
PMIの費用は「買収価格」では決まらない
もう一つ、ぜひ知っておいていただきたいことがあります。
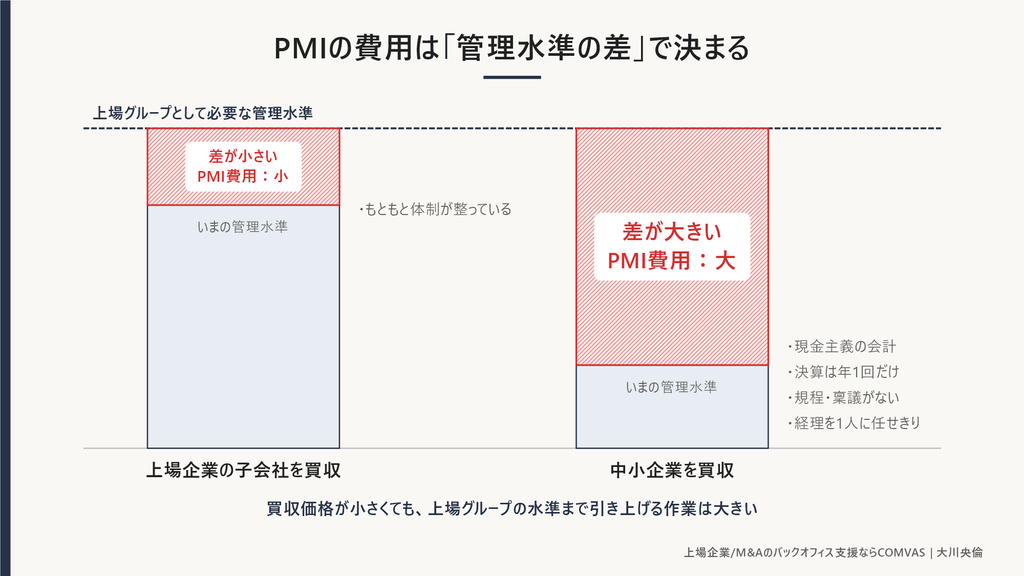
PMIの費用は、買収価格の大きさではなく、親会社と子会社の「管理水準の差」で決まります。
たとえば、上場企業の子会社を買収する場合は、もともと管理体制が整っているので、PMIの作業は比較的少なく済みます。
一方、売上数億〜数十億円規模の中小企業を買収する場合は、「現金主義で会計処理をしている」、「月次決算をしていない(年1回の決算だけ)」、「規程や稟議のルールがない」、「経理を1人の担当者や税理士に任せきりにしている」といったことも珍しくありません。
買収価格は小さくても、上場グループの水準まで引き上げる作業は大きいのです。
小さな会社の買収ほど、PMIの予算をしっかり見込んでおいてほしいと思っています。
おわりに
M&Aの予算には、買収価格やDD費用は入っていても、PMIの費用が入っていないことがほとんどです。
抜け落ちる理由は、「社内でやればいい」という思い込み、担当者の違い、価格交渉への集中、そして事業計画の作り方にあります。
そしてPMIの費用は管理水準の差で決まるので、小さな会社の買収ほど注意が必要です。 M&Aを検討するときは、ぜひ「買収したあと」のお金まで、一緒に見込んでみてください。
当社では、財務DDからPMIまで、一気通貫で対応可能ですので、ご興味ある会社様は以下よりお問い合わせ頂けると幸いです。